Piața spațiilor industriale și logistice din România: livrările au crescut cu peste 60% în 2026


Piața spațiilor industriale și logistice din România continuă să se extindă, în ciuda temperării cererii. În primele nouă luni din 2026, dezvoltatorii au livrat aproape 340.000 de metri pătrați de spații noi, cu peste 60% mai mult decât în aceeași perioadă a anului trecut.
Stocul modern a ajuns astfel la 8,17 milioane de metri pătrați la sfârșitul trimestrului al treilea, în timp ce cererea de închiriere a scăzut ușor, cu 3%, la aproximativ 725.000 de metri pătrați, potrivit raportului Romania Industrial Marketbeat Q3 2026, realizat de Cushman & Wakefield Echinox.
Bucureștiul concentrează jumătate din spațiile industriale și logistice din România
Bucureștiul își menține poziția de principală piață industrială și logistică din România, cu un stoc modern de peste 4 milioane de metri pătrați, reprezentând aproximativ 50% din totalul național.
În afara Capitalei, cele mai dezvoltate piețe sunt Timișoara, cu aproximativ 808.000 de metri pătrați, Ploiești, cu 575.000 de metri pătrați, Brașov, cu 511.000 de metri pătrați, și Cluj-Napoca, unde stocul ajunge la 447.000 de metri pătrați.
Activitatea de dezvoltare s-a intensificat în trimestrul al treilea din 2026, când au fost finalizați 133.000 de metri pătrați de spații industriale și logistice. Volumul livrărilor a fost cu 54% mai mare decât în trimestrul precedent și cu 15% peste nivelul din primele trei luni ale anului.
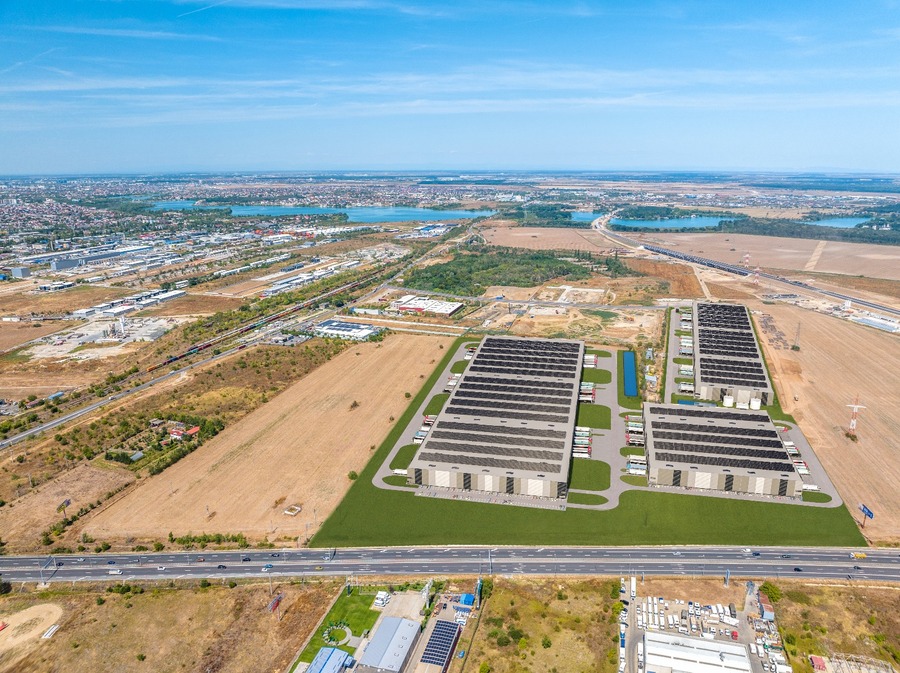
Cea mai importantă livrare din perioada iulie-septembrie a fost finalizarea unei suprafețe de 111.600 de metri pătrați în CTPark Bucharest West, ocupată de retailerul polonez LPP, care deține brandurile Sinsay, Reserved, Mohito, House și Cropp.
Tot în trimestrul al treilea a fost finalizat proiectul MLP Bucharest West, cu o suprafață de 21.000 de metri pătrați.
Capitala continuă să atragă cea mai mare parte a investițiilor în dezvoltarea de spații industriale și logistice. Potrivit Cushman & Wakefield Echinox, aproximativ 447.000 de metri pătrați, reprezentând aproape 80% din suprafața aflată în construcție la nivel național, sunt concentrați în proiecte din București.
Dezvoltări importante sunt în derulare și în alte orașe din țară, printre care Iași, cu 40.000 de metri pătrați, Arad, cu 31.500 de metri pătrați, Deva, cu 15.300 de metri pătrați, Sibiu, cu 15.000 de metri pătrați, și Cluj-Napoca, cu 11.000 de metri pătrați.
Printre cele mai mari proiecte aflate în dezvoltare se numără extinderile din CTPark Bucharest West, VGP Park Bucharest East, WDP Park Dragomirești, WDP Park Ștefănești, ELI Park Bucharest și GARBE Park Bucharest.
Concentrarea investițiilor în zona Capitalei confirmă rolul Bucureștiului ca principal centru de distribuție și logistică din România, susținut de infrastructura de transport, accesul la forța de muncă și proximitatea față de cea mai mare piață de consum a țării.
Cererea de spații industriale și logistice a scăzut cu 3% în primele nouă luni din 2026
În timp ce livrările de spații noi au accelerat, activitatea de închiriere a înregistrat o ușoară temperare. În trimestrul al treilea din 2026, cererea de spații industriale și logistice a totalizat aproximativ 156.000 de metri pătrați, comparativ cu 329.000 de metri pătrați în trimestrul precedent.
La nivelul primelor nouă luni, cererea cumulată a ajuns la aproximativ 725.000 de metri pătrați, cu 3% sub nivelul înregistrat în perioada similară din 2025. Bucureștiul și Timișoara au rămas principalele centre de interes pentru companiile care închiriază spații industriale și logistice, concentrând împreună aproximativ 75% din cererea totală.
În același timp, rata de neocupare a spațiilor industriale și logistice a scăzut la 5,5% la nivel național, în timp ce în București s-a situat la 4,4%. Evoluția a fost influențată de livrarea unor proiecte de tip built-to-suit, dezvoltate pentru nevoile unor chiriași specifici.
Cererea rămâne solidă, în ciuda incertitudinilor economice
Contextul economic dificil, caracterizat de creșterea costurilor, criza energetică și incertitudinile privind investițiile, a influențat deciziile de extindere ale companiilor. Cu toate acestea, impactul asupra pieței industriale și logistice a rămas limitat.
 Rodica Târcavu, Partner Industrial Agency Cushman & Wakefield Echinox, subliniază că scăderea moderată a cererii indică mai degrabă o ajustare a ritmului de creștere decât o schimbare a tendinței pieței.
„După primele nouă luni, cererea este cu doar 3% sub nivelul din perioada similară a anului trecut, ceea ce indică mai degrabă o temperare a activității decât o schimbare de tendință. În același timp, intensificarea activității de dezvoltare confirmă încrederea investitorilor și dezvoltatorilor în perspectivele pe termen mediu și lung ale pieței”, a declarat Rodica Târcavu.
Potrivit reprezentantei companiei, tranzacțiile noi au reprezentat aproximativ 55% din cererea totală, echivalentul a 395.000 de metri pătrați, interesul pentru închirierea spațiilor venind din partea companiilor din toate sectoarele economiei.
„Ne așteptăm ca cererea să rămână la un nivel sănătos în perioada următoare, inclusiv în 2027”, a adăugat Rodica Târcavu.
Diversificarea cererii între mai multe sectoare economice contribuie la reducerea dependenței pieței de o singură industrie și susține perspectivele de dezvoltare pe termen lung.
Chiriile pentru spațiile logistice din București se mențin la 4,80 euro/mp/lună
În ceea ce privește costurile de închiriere, piața industrială și logistică din București a înregistrat o evoluție stabilă în trimestrul al treilea din 2026.
Chiria prime, corespunzătoare spațiilor industriale și logistice de cea mai bună calitate, s-a menținut la 4,80 euro/mp/lună în București. În schimb, majoritatea piețelor regionale au consemnat creșteri ale chiriilor, nivelurile prime situându-se între 4,50 și 4,65 euro/mp/lună.
Potrivit raportului Cushman & Wakefield Echinox, costurile ridicate de construcție și finanțare determină proprietarii să își mențină nivelurile actuale ale chiriilor. În aceste condiții, consultanții imobiliari estimează că prețurile de închiriere pentru spațiile industriale și logistice vor rămâne relativ stabile în următoarele trimestre.
Perspective pentru piața industrială și logistică din România în 2027
Evoluția din primele nouă luni ale anului 2026 evidențiază o piață în care dezvoltările imobiliare continuă într-un ritm susținut, în timp ce cererea de închiriere înregistrează o ajustare moderată.
Creșterea livrărilor cu peste 60%, menținerea unei rate reduse de neocupare și volumul important al proiectelor aflate în construcție indică interesul dezvoltatorilor pentru sectorul industrial și logistic.
Bucureștiul rămâne principalul pol de dezvoltare, însă piețe regionale precum Timișoara, Ploiești, Brașov și Cluj-Napoca continuă să joace un rol important în distribuția activităților logistice la nivel național. Pentru 2027, perspectivele pieței vor depinde de evoluția economiei, a costurilor operaționale și a investițiilor companiilor în extinderea capacităților de producție și distribuție.